Ley 73 IMSS: Requisitos, Pensión y Beneficios en México

Ley 73 IMSS: Requisitos, Pensión y Beneficios en México

Ley 73 IMSS es uno de los regímenes de pensión más importantes para quienes comenzaron a cotizar en el Instituto Mexicano del Seguro Social antes del 1 de julio de 1997. Conocer sus requisitos, beneficios y la forma en que se calcula la pensión te ayudará a tomar mejores decisiones para proteger tu futuro y aprovechar al máximo tus años de cotización.

En esta guía encontrarás una explicación clara sobre cómo funciona la Ley 73 IMSS, quiénes pueden acceder a este régimen, cuáles son los requisitos actuales y qué factores influyen en el monto de la pensión. También resolveremos las dudas más comunes para que puedas identificar los pasos necesarios según tu situación laboral.

¿Qué requisitos y documentos se necesitan para pensionarse por la Ley 73 IMSS?

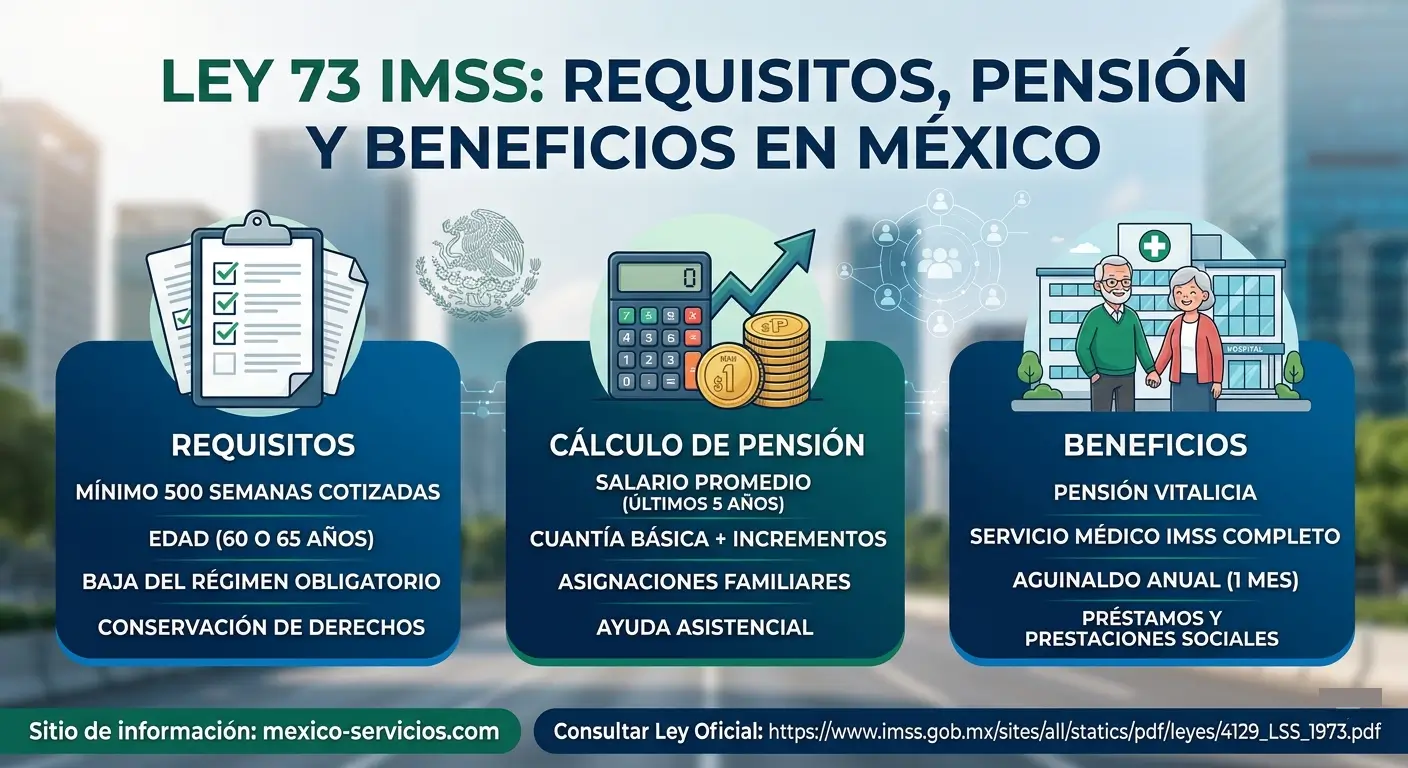
Para solicitar una pensión bajo la pensión Ley 73, es indispensable cumplir con ciertas condiciones establecidas por el Instituto Mexicano del Seguro Social. El requisito principal es contar con al menos 500 semanas de cotización. Además, la edad en la que decidas pensionarte influirá directamente en el porcentaje de la pensión que recibirás, ya que quienes esperan hasta los 65 años pueden obtener el monto completo que les corresponda.

El cálculo de la pensión también considera el salario diario promedio de las últimas 250 semanas cotizadas (aproximadamente cinco años), junto con el nivel salarial registrado durante ese periodo.

¿Qué requisitos y documentos se necesitan para pensionarse por la Ley 73 IMSS

Documentos requeridos

Para iniciar el trámite, ten preparados los siguientes documentos:

  • Identificación oficial vigente.
  • Estado de cuenta de tu AFORE o un comprobante que confirme tu registro en la administradora.
  • Estado de cuenta bancario con la CLABE interbancaria.
  • Resolución o negativa de pensión emitida por el IMSS.

Pasos para solicitar el retiro de recursos con la Ley 73 IMSS

Una vez que confirmes que cumples con los requisitos para pensionarte bajo la pensión Ley 73, deberás seguir el procedimiento establecido por el IMSS y tu AFORE para recibir los recursos que te corresponden. Completar cada paso correctamente ayudará a evitar retrasos durante el trámite.

  1. Solicita tu pensión en el IMSS. Acude a la Subdelegación del IMSS más cercana y presenta tu solicitud de pensión conforme al régimen de la Ley 73 IMSS.
  2. Espera la resolución del IMSS. Cuando el instituto emita la respuesta y confirme la modalidad de pensión que te corresponde, podrás continuar con el siguiente paso en tu AFORE.
  3. Entrega la documentación en tu AFORE. Presenta los documentos requeridos junto con la Solicitud de Disposición de Recursos, debidamente llenada y firmada, para iniciar el proceso de retiro.
  4. Recibe los recursos correspondientes. Después de validar tu expediente, la AFORE pondrá a tu disposición los recursos que te correspondan de acuerdo con el régimen pensionario elegido, en un plazo máximo de 6 días hábiles.

¿Qué recursos te entregan en efectivo?

¿Qué recursos te entregan en efectivo?

¿Qué sucede si recibes una negativa de pensión en la Ley 73 IMSS?

Si tienes 60 años o más y el IMSS determina que no reúnes los requisitos para obtener una pensión bajo la pensión Ley 73, principalmente por no alcanzar las 500 semanas de cotización, recibirás una Negativa de Pensión. En este caso, podrás retirar en una sola exhibición los recursos acumulados en tu cuenta individual de la AFORE.

Es importante considerar que, si tu cuenta incluye recursos correspondientes al SAR IMSS 92 o al SAR INFONAVIT 92, esos fondos no se entregarán de inmediato. De acuerdo con las reglas aplicables, únicamente podrás disponer de ellos cuando cumplas 65 años de edad.

¿Qué es la Ley 73 IMSS?

La Ley 73 IMSS es el régimen de pensión aplicable a las personas que comenzaron a cotizar en el Instituto Mexicano del Seguro Social (IMSS) antes del 1 de julio de 1997. Este sistema permite obtener una pensión al cumplir los requisitos establecidos por la ley, principalmente el número mínimo de semanas cotizadas y la edad correspondiente.

Antes de iniciar el trámite de jubilación, es importante identificar si perteneces a la pensión Ley 73 o a la Ley 97 IMSS, ya que ambos regímenes tienen condiciones y formas de cálculo diferentes. Conocer el régimen que te corresponde facilita la preparación de tu solicitud, evita contratiempos durante el proceso y te ayuda a planificar mejor tu retiro.

¿Cómo saber si perteneces a la Ley 73 o a la Ley 97 del IMSS?

Para identificar el régimen de pensión que te corresponde, lo más importante es la fecha en la que comenzaste a cotizar ante el IMSS, no necesariamente el día en que iniciaste tu empleo. Este dato determina si tu pensión se regirá por la pensión Ley 73 o por la Ley 97 IMSS.

  • Ley 73 IMSS: Aplica a quienes empezaron a cotizar antes del 1 de julio de 1997.
  • Ley 97 IMSS: Corresponde a las personas que comenzaron a cotizar a partir del 1 de julio de 1997.

Si tienes dudas sobre el régimen al que perteneces, puedes verificarlo en el estado de cuenta de tu AFORE o solicitar una Constancia de Vigencia de Derechos del IMSS. Ambos documentos muestran la fecha oficial de tu afiliación y te permiten confirmar el régimen de pensión que te corresponde.

Características principales de la Ley 73 IMSS

La pensión Ley 73 ofrece un esquema de pensión basado en las semanas cotizadas, la edad del trabajador y el salario registrado durante los últimos años de vida laboral. Conocer estas características te permitirá entender cómo se determina el monto de tu pensión y qué requisitos debes cumplir para acceder a este beneficio.

Semanas cotizadas

Para obtener una pensión bajo la sistema Ley 73, es necesario haber acumulado al menos 500 semanas de cotización. En términos generales, un mayor número de semanas puede traducirse en una pensión más favorable, siempre que también se cumplan los demás requisitos establecidos por el IMSS.

Edad para pensionarse

La pensión por Vejez puede solicitarse a partir de los 65 años. También existe la opción de pensionarse entre los 60 y 64 años mediante la modalidad de Cesantía en Edad Avanzada; sin embargo, el monto de la pensión será menor que el que correspondería al cumplir los 65 años.

¿Cómo se calcula la pensión?

El importe de la pensión se determina considerando el salario diario promedio de las últimas 250 semanas cotizadas, equivalente aproximadamente a los últimos cinco años de trabajo. Por ello, el historial salarial tiene un impacto directo en el monto que recibirás.

Beneficios del régimen

Además del pago mensual de la pensión, quienes cumplen con los requisitos de la sistema Ley 73 pueden acceder a diversos beneficios del Instituto, entre ellos:

  • Servicios médicos del IMSS.
  • Prestaciones económicas previstas por la ley.
  • Beneficios sociales para pensionados.
  • Protección financiera durante la etapa de retiro.

¿Quiénes pueden acceder a la Ley 73 IMSS?

Este régimen está dirigido a las personas que comenzaron a cotizar en el IMSS antes del 1 de julio de 1997 y que cumplen con los requisitos de edad y semanas cotizadas. Aplica tanto para trabajadores del sector privado como para quienes tuvieron periodos sin cotizar y posteriormente retomaron su vida laboral.

Modalidades de pensión

La sistema Ley 73 contempla dos modalidades principales para pensionarse:

ModalidadEdad requerida
Cesantía en Edad AvanzadaDe 60 a 64 años
Pensión por VejezA partir de los 65 años

En cualquiera de las dos modalidades es indispensable reunir el mínimo de semanas cotizadas y encontrarse sin una relación laboral al momento de presentar la solicitud de pensión.

Conservación de derechos

Otro aspecto importante es la conservación de derechos, que corresponde a un periodo equivalente a la cuarta parte del tiempo total que cotizaste al IMSS después de tu baja laboral. Si solicitas tu pensión dentro de ese plazo y cumples con los requisitos, podrás conservar el derecho a pensionarte bajo este régimen.

Preparativos Antes de Solicitar tu Pensión IMSS

Antes de solicitar tu pensión, considera estas acciones para evitar contratiempos:

  • Verifica que tu historial de semanas cotizadas sea correcto en el portal del IMSS.
  • Revisa periódicamente tu estado de cuenta de la AFORE.
  • Planea tu retiro con anticipación y evalúa realizar ahorro voluntario para complementar tu pensión.
  • Infórmate sobre los beneficios y derechos que ofrece el IMSS para tomar mejores decisiones durante tu jubilación.

Proceso paso a paso para solicitar su pensión del IMSS y los fondos de su AFORE

Una vez que tengas toda la documentación lista, el procedimiento generalmente sigue estos pasos:

  1. Presenta tu solicitud de pensión en la Subdelegación del IMSS que te corresponda.
  2. Espera la resolución donde se indique la modalidad de pensión aplicable.
  3. Acude a tu AFORE y entrega la documentación junto con la Solicitud de Disposición de Recursos.
  4. Después de validar el expediente, la AFORE depositará los recursos que correspondan en tu cuenta bancaria, normalmente dentro de un plazo máximo de 6 días hábiles.

Requisitos si no cumples con las semanas para pensionarte

Si tienes 60 años o más y el IMSS determina que no reúnes el mínimo de 500 semanas cotizadas para obtener una pensión bajo la sistema Ley 73, emitirá una Resolución de Negativa de Pensión. Este documento confirma que no cumples con los requisitos para acceder a una pensión mensual, pero te permite solicitar la devolución de los recursos acumulados en tu cuenta AFORE.

Es importante considerar que los fondos correspondientes al SAR IMSS 92 y SAR INFONAVIT 92 no se entregan de forma inmediata. Estos recursos únicamente podrán retirarse cuando cumplas 65 años de edad, conforme a las disposiciones vigentes.

Conocer las condiciones, requisitos y beneficios de la esquema Ley 73 te ayudará a planificar tu retiro con mayor seguridad. Revisar tus semanas cotizadas, mantener actualizada tu información y entender tus derechos son pasos fundamentales para tomar mejores decisiones sobre tu futura jubilación.

Preguntas frecuentes

La Ley 73 IMSS aplica a las personas que comenzaron a cotizar ante el Instituto Mexicano del Seguro Social antes del 1 de julio de 1997. Además de esa condición, es necesario cumplir con los requisitos de edad y semanas cotizadas para poder solicitar una pensión conforme a este régimen.

No existe una cantidad fija para todos los trabajadores. El monto de la pensión depende de factores como las semanas cotizadas, el salario promedio de las últimas 250 semanas y la edad en la que solicites la pensión. En general, esperar hasta los 65 años puede representar un porcentaje mayor del beneficio.

Si obtienes una resolución favorable de pensión bajo la esquema Ley 73, podrás iniciar el trámite para disponer de los recursos que correspondan en tu AFORE. Si recibes una Negativa de Pensión, también puedes solicitar la devolución de determinados recursos, siempre que cumplas con las condiciones establecidas por el IMSS.

La legislación contempla una pensión mínima para quienes cumplen los requisitos establecidos. Sin embargo, el monto cambia con el tiempo, ya que puede actualizarse conforme a la normativa vigente. Por ello, es recomendable consultar el importe vigente directamente con el IMSS antes de iniciar el trámite.

Depende de tu historial laboral y de la fecha en que comenzaste a cotizar. La esquema Ley 73 calcula la pensión con base en el salario y las semanas cotizadas, mientras que la Ley 97 considera principalmente el ahorro acumulado en la cuenta individual de la AFORE. No existe un régimen mejor para todos; la opción aplicable depende de la situación de cada trabajador.

La pensión mínima que puedes recibir dependerá de si reúnes los requisitos del régimen que te corresponde y de las disposiciones vigentes al momento de pensionarte. Si cumples con las condiciones establecidas por el IMSS, se aplicará el monto mínimo vigente para ese periodo.

La cantidad de la pensión mínima no es permanente y puede modificarse por actualizaciones legales o económicas. Para conocer el monto vigente, lo más recomendable es consultar directamente la información publicada por el IMSS o solicitar una estimación personalizada.

No existe una cifra única que represente una pensión completa. El importe final se calcula considerando aspectos como el salario registrado, las semanas cotizadas y la edad al momento de pensionarte. Cada caso se evalúa de forma individual.

La pensión mínima es el importe establecido por la normativa para las personas que cumplen los requisitos necesarios, pero cuyo cálculo individual resulta inferior a ese límite. El monto puede actualizarse periódicamente conforme a las disposiciones aplicables.

Si nunca has cotizado al IMSS, no es posible obtener una pensión bajo la esquema Ley 73, ya que este régimen requiere un historial de cotizaciones. En estos casos, conviene revisar si existe algún otro programa o beneficio gubernamental para personas mayores que se ajuste a tu situación.

Conclusión

La Ley 73 IMSS ofrece importantes beneficios para quienes comenzaron a cotizar antes del 1 de julio de 1997, pero aprovechar este régimen depende de cumplir con los requisitos y conocer cada etapa del proceso. Revisar tus semanas cotizadas, confirmar el régimen al que perteneces y preparar la documentación con anticipación puede facilitar el trámite y evitar contratiempos. Si planeas tu retiro con tiempo y mantienes actualizada tu información ante el IMSS y tu AFORE, tendrás una mejor oportunidad de obtener la pensión que realmente te corresponde.

Leer más:

constancia de no derechohabiente del imss (México)

constancia de no derechohabiente del imss (México)

Muchos trámites, como solicitudes de becas, la contratación de seguros médicos privados o diversos apoyos gubernamentales, requieren comprobar que no cuentas con derechohabiencia en el IMSS. Con el servicio de Constancia de No Derechohabiencia de Consulta Única, puedes obtener este documento en formato PDF oficial de forma rápida y completamente en línea. Solo necesitas ingresar tu CURP y un correo electrónico para generar la constancia desde cualquier navegador, sin hacer filas, agendar citas ni acudir a una oficina.

¿Qué es la constancia de no derechohabiencia?

¿Qué es la constancia de no derechohabiencia?

La Constancia de No Derechohabiencia es un documento oficial emitido por el IMSS que acredita que una persona no se encuentra afiliada ni registrada como derechohabiente dentro del instituto. Su función es demostrar, de manera formal y con validez oficial, que el solicitante no cuenta con cobertura del IMSS al momento de emitir la constancia.

Es importante no confundir este documento con la Vigencia de Derechos del IMSS. Mientras la vigencia de derechos confirma que una persona sí tiene acceso a los servicios médicos y prestaciones del instituto, la constancia de no derechohabiencia certifica exactamente lo contrario: que no existe un registro activo como derechohabiente.

Contar con esta constancia puede ser un requisito para diversos trámites, como la solicitud de becas, la contratación de seguros médicos privados o la gestión de apoyos gubernamentales. Al tratarse de un documento oficial con validez legal, muchas instituciones lo solicitan como parte de sus procesos de verificación. Si deseas conocer otras gestiones disponibles, también puedes consultar la página de servicios de Consulta Única.

¿En qué casos se solicita la constancia de no derechohabiencia?

¿En qué casos se solicita la constancia de no derechohabiencia?

La Constancia de No Derechohabiencia suele ser un requisito para acreditar que no cuentas con afiliación activa al IMSS durante distintos trámites. Presentarla permite a las instituciones verificar que no existe cobertura vigente y cumplir con sus criterios de elegibilidad.

Entre las situaciones más comunes en las que puede solicitarse se encuentran:

  • Becas y apoyos educativos, como programas universitarios, estatales o de investigación, que requieren que el beneficiario no disponga de seguridad social.
  • Programas sociales y gubernamentales, donde es necesario demostrar que no existe afiliación al IMSS para acceder al beneficio correspondiente.
  • Contratación de seguros médicos privados, especialmente pólizas de gastos médicos mayores o seguros contra accidentes, cuando la aseguradora solicita comprobar la ausencia de cobertura pública.
  • Trámites relacionados con otras instituciones de salud, en los que debe verificarse que no existe doble cobertura con el IMSS antes de acceder a servicios o beneficios.
  • Servicios médicos privados con tarifas preferenciales, dirigidos a personas que no cuentan con seguridad social.

Datos que debes tener a la mano

Para generar la constancia de forma correcta, es importante ingresar la información solicitada con el formato adecuado:

IdentificadorFormato requerido
CURP18 caracteres alfanuméricos en mayúsculas. El sistema valida la información automáticamente.
NSSNúmero de Seguridad Social compuesto por 11 dígitos asignados por el IMSS.
RFC13 caracteres para personas físicas o 12 para personas morales, según corresponda.
Correo electrónicoSe aceptan direcciones de Gmail, Outlook, Hotmail, Live, iCloud y Yahoo. Se recomienda utilizar un correo sin alias con el símbolo + para evitar inconvenientes durante la validación.

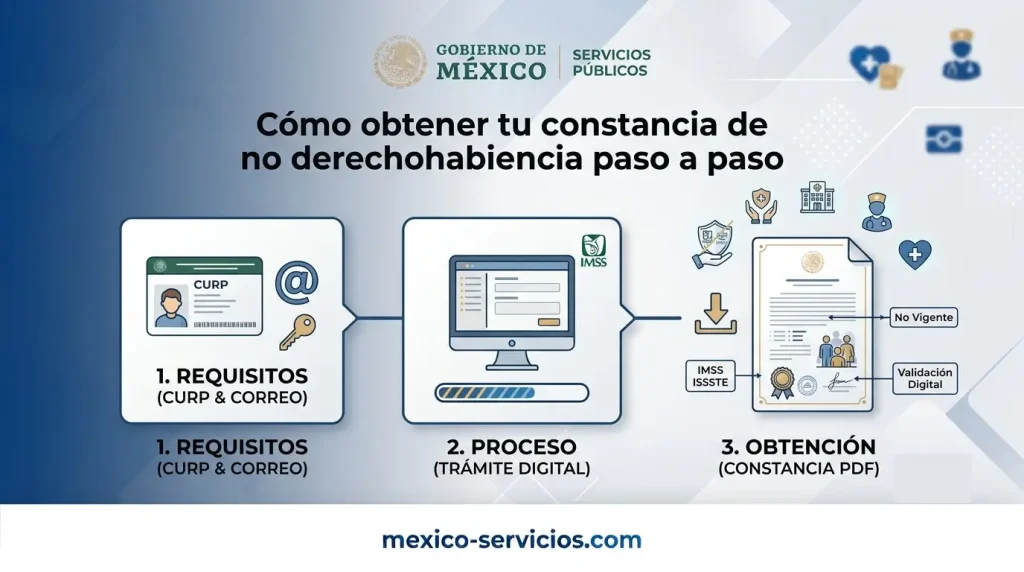
Cómo obtener tu constancia de no derechohabiencia paso a paso

Cómo obtener tu constancia de no derechohabiencia paso a paso

Generar tu Constancia de No Derechohabiencia en Consulta Única es un proceso rápido que puedes completar desde cualquier dispositivo con acceso a internet. Solo necesitas tu CURP y un correo electrónico para obtener el documento en formato PDF, sin acudir a una oficina del IMSS.

Sigue estos pasos

  1. Accede a tu cuenta en Consulta Única y dirígete al menú Servicios, donde encontrarás la opción Constancia de No Derechohabiencia.
  2. Captura tu CURP de 18 caracteres exactamente como aparece en tus documentos oficiales.
  3. Ingresa un correo electrónico válido para recibir notificaciones o, si lo prefieres, una copia del documento.
  4. Activa la opción “Enviar por correo” si deseas que el PDF también llegue a tu bandeja de entrada.
  5. Haz clic en “Generar constancia”. El sistema utilizará 1 crédito para procesar la solicitud.
  6. En unos instantes, la constancia se mostrará en pantalla y podrás previsualizarla, descargarla o compartirla según lo necesites.

¿Qué información incluye la constancia?

El PDF generado contiene la información necesaria para acreditar oficialmente que no cuentas con derechohabiencia ante el IMSS. Entre los datos que incorpora se encuentran:

  • Confirmación oficial de no derechohabiencia ante el IMSS.
  • Datos de identificación del titular, como nombre completo y CURP.
  • Fecha y hora de emisión del documento.
  • Sello y firma digital del IMSS, que permiten validar la autenticidad de la constancia.

Gracias a este formato oficial, el documento puede presentarse como requisito en diversos trámites administrativos, educativos o de salud cuando sea necesario demostrar que no existe afiliación vigente al IMSS.

Resumen del servicio

La Constancia de No Derechohabiencia de Consulta Única está diseñada para que obtengas este documento oficial de forma rápida y completamente en línea. Solo necesitas proporcionar tu CURP y un correo electrónico para generar el PDF sin acudir a oficinas ni realizar trámites presenciales.

ConceptoDetalle
Datos requeridosCURP y correo electrónico.
Entrega del documentoPDF disponible al instante en pantalla, con opción de envío por correo electrónico.
Costo1 crédito por cada constancia generada.
Opciones disponiblesPrevisualizar, descargar, compartir y enviar el documento por correo.
Reembolso por fallosSi ocurre un error durante la generación, la bonificación del crédito se realiza automáticamente.

Si necesitas generar varias consultas o utilizar otros servicios de la plataforma, puedes adquirir paquetes de créditos directamente desde tu panel para disponer de saldo cuando lo requieras.

Preguntas frecuentes

Para descargar la Constancia de No Derechohabiencia del IMSS desde Consulta Única, inicia sesión en tu cuenta, selecciona el servicio correspondiente e ingresa tu CURP junto con un correo electrónico válido. Una vez procesada la solicitud, el documento se genera en formato PDF, listo para previsualizar, descargar en tu dispositivo o compartir cuando lo necesites. Si lo prefieres, también puedes recibir una copia por correo electrónico.

Puedes obtener la Constancia de No Derechohabiencia del IMSS realizando la consulta con tu CURP y un correo electrónico. El sistema verifica la información y, si procede, genera un PDF oficial que acredita que no cuentas con registro como derechohabiente del IMSS. Todo el proceso se realiza en línea, sin necesidad de acudir a una oficina.

La Constancia de No Derechohabiencia del Seguro Social es un documento oficial que certifica que una persona no se encuentra registrada como derechohabiente del IMSS al momento de la consulta. Este comprobante suele solicitarse en trámites relacionados con becas, programas sociales, seguros privados y otros procedimientos donde es necesario demostrar que no existe cobertura activa en el instituto.

La Constancia de Vigencia de Derechos del IMSS puede consultarse mediante el servicio correspondiente, donde se valida la información del solicitante y se genera un documento en PDF. A diferencia de la constancia de no derechohabiencia, este documento confirma que la persona sí cuenta con derechos vigentes y acceso a los servicios del IMSS.

La llamada hoja de no derechohabiente del IMSS es otra forma de referirse a la Constancia de No Derechohabiencia. Se trata de un documento oficial que acredita que una persona no tiene afiliación activa como derechohabiente del Instituto Mexicano del Seguro Social y puede utilizarse como requisito en distintos trámites administrativos o institucionales.

Si no es posible generar la constancia, lo primero es verificar que los datos capturados sean correctos, especialmente la CURP. También conviene confirmar que no existan errores temporales durante la consulta. Una vez corregida cualquier inconsistencia, puedes intentar nuevamente la generación del documento.

La Constancia de Vigencia de Derechos del IMSS sirve para comprobar que una persona cuenta con cobertura vigente dentro del instituto. Este documento puede solicitarse para realizar trámites médicos, laborales, escolares o administrativos en los que sea necesario acreditar el acceso a los servicios y prestaciones del IMSS.

Después de generar la Constancia de No Derechohabiencia en formato PDF, puedes descargar el archivo y abrirlo desde tu computadora, teléfono o tableta. Desde cualquier visor de PDF tendrás la opción de imprimir el documento para presentarlo cuando sea requerido.

Para consultar tu Constancia de Vigencia de Derechos, utiliza el servicio correspondiente e ingresa la información solicitada para validar tu identidad. Si tu registro está disponible, podrás visualizar el documento y descargarlo en formato PDF para conservar una copia o imprimirla.

La forma más sencilla de verificar si tu seguro del IMSS está vigente es consultando la Constancia de Vigencia de Derechos. Este documento muestra si cuentas con cobertura activa y puede utilizarse como comprobante oficial cuando una institución o empleador lo solicite.

Conclusión

Obtener la Constancia de No Derechohabiencia del IMSS es un trámite útil cuando necesitas demostrar que no cuentas con afiliación activa al instituto para realizar distintos procedimientos. Con Consulta Única, puedes generar el documento en pocos minutos utilizando únicamente tu CURP y un correo electrónico, recibirlo en PDF y descargarlo de inmediato, evitando traslados y simplificando un requisito que muchas instituciones solicitan.

Leer más:

  • INPC 2026 Actualizado: Tabla Histórica, Cálculo e Inflación
  • Buscador de Estatus: Consulta tu Resultado y Pago Fácil México
  • Cetesdirecto: La forma sencilla de invertir en valores del Gobierno de México
  • Imprimir CURP
  • Beca Benito Juárez 2026